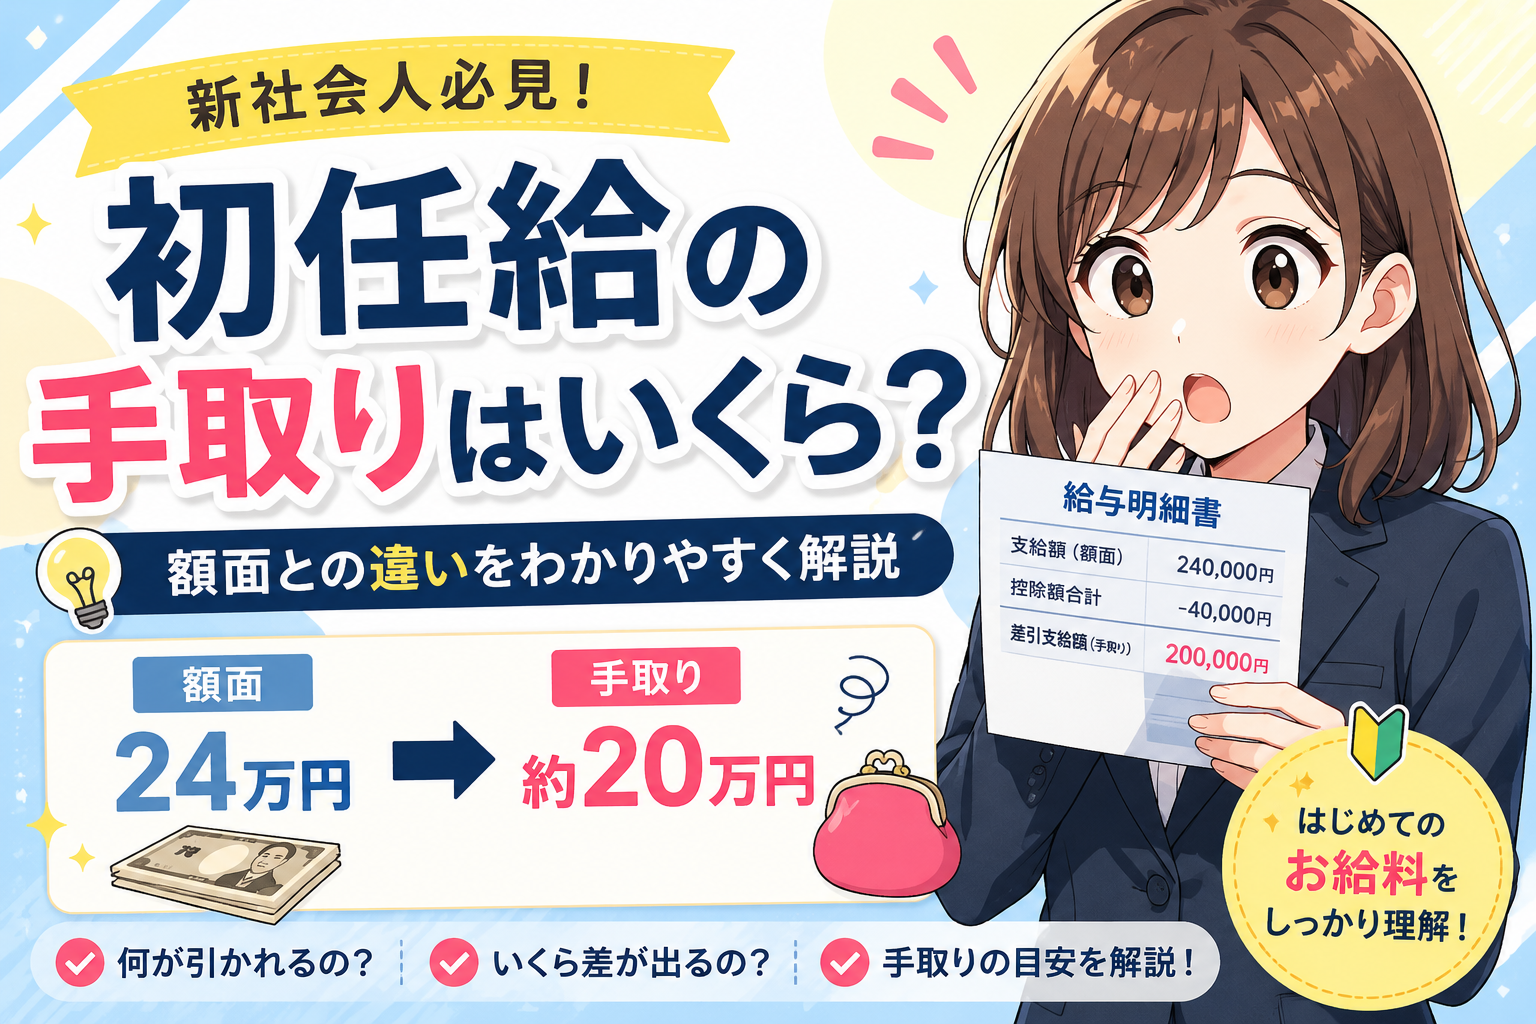
初任給は、求人票に書かれた月給がそのまま振り込まれるわけではありません。
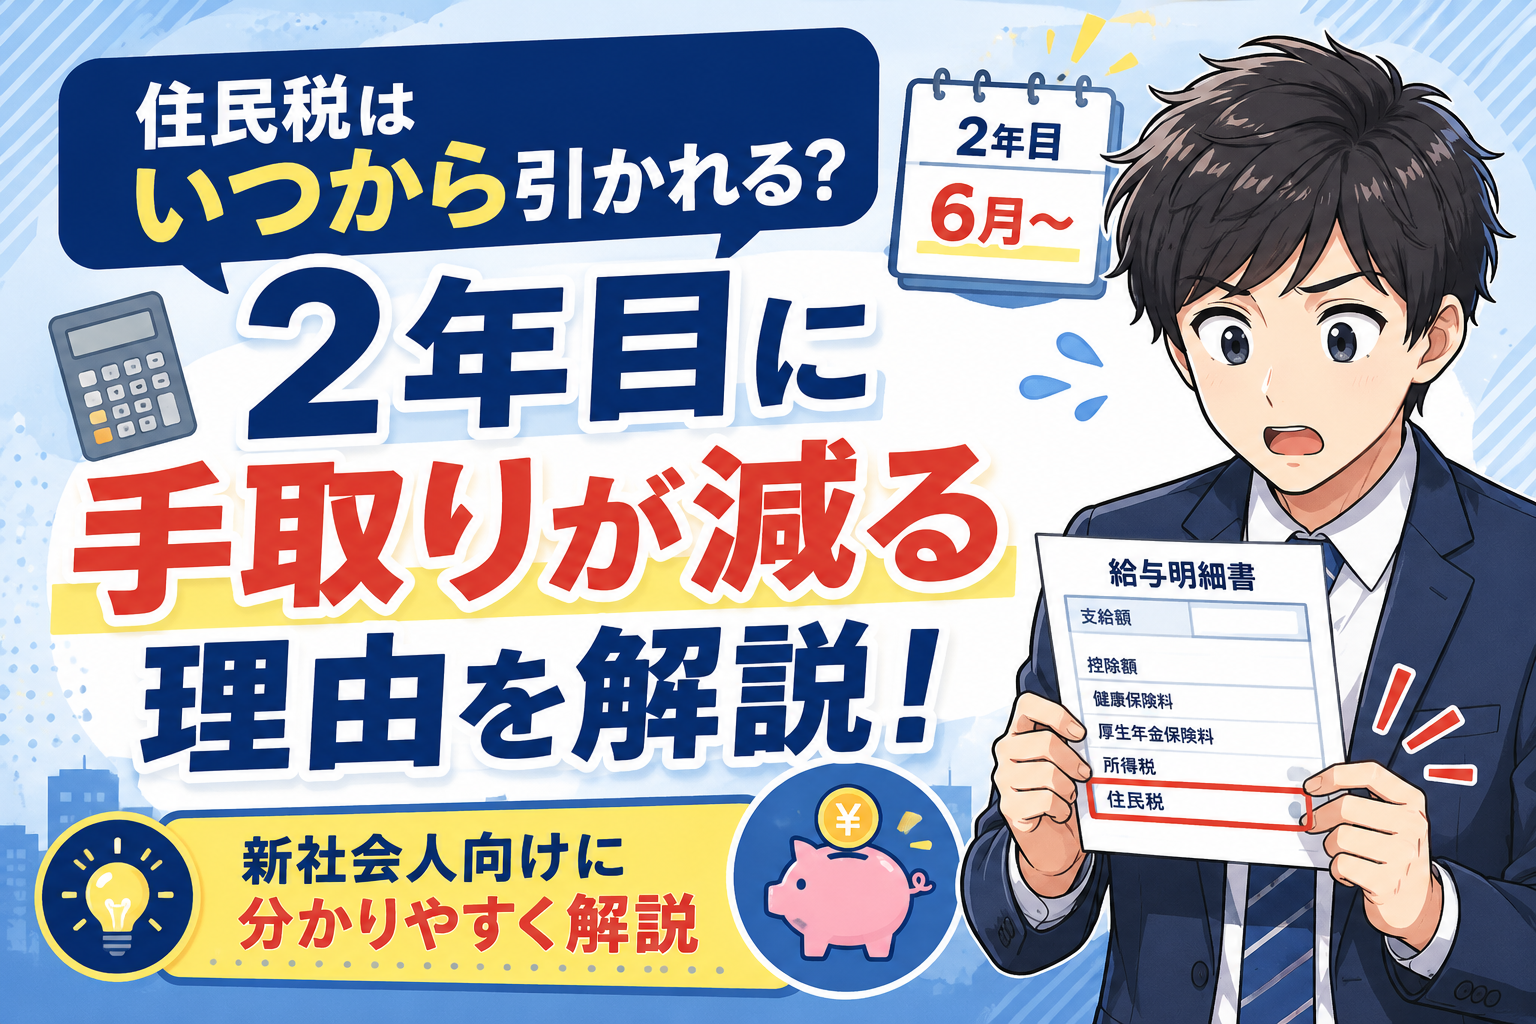
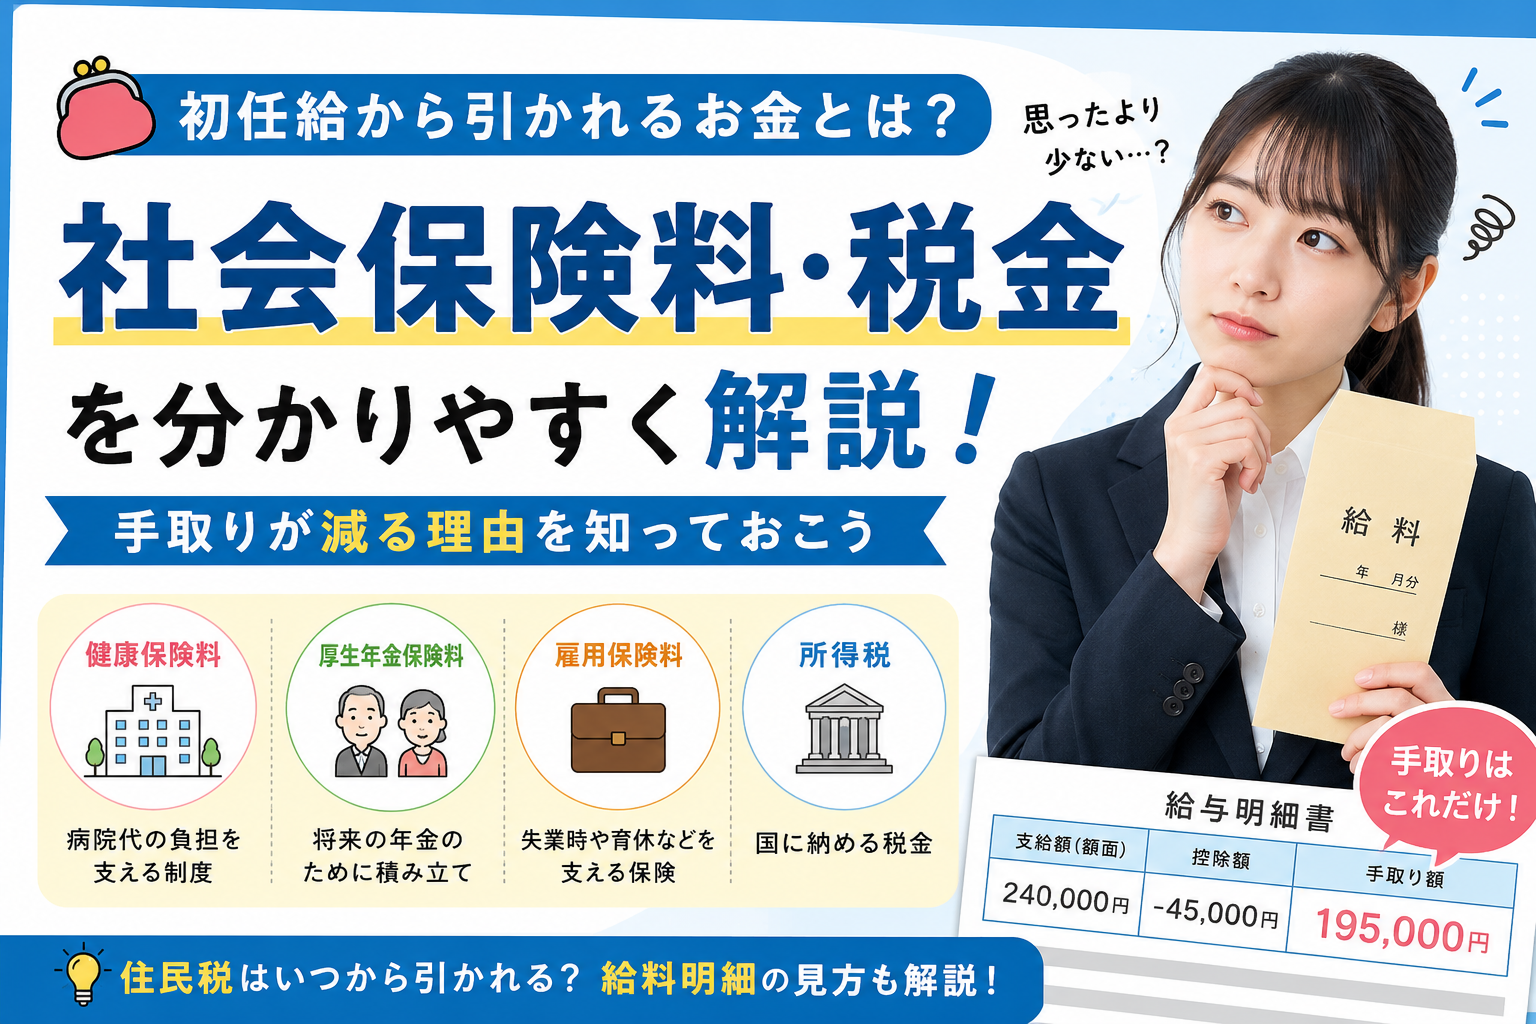
給与明細では、主に健康保険・厚生年金・雇用保険・所得税などが控除されます。住民税は前年の所得をもとに計算されるため、前年の課税対象所得がほとんどない新卒1年目では給与から引かれず、翌年6月ごろから始まるケースが多くなります。
最初に見る4つ
- 総支給額
- 社会保険料
- 税金
- 差引支給額(手取り)
健康保険
健康保険料は加入する健康保険によって異なります。協会けんぽの場合は都道府県支部ごとに保険料率が設定されています。会社と本人で保険料を負担します。
厚生年金
厚生年金保険料は標準報酬月額をもとに計算され、保険料率は18.3%。原則として事業主と被保険者が折半します。
雇用保険
雇用保険料は給与に応じて計算されます。料率は年度や事業の種類で変わるため、最新の料率は厚生労働省の資料で確認できます。
所得税
給与からは所得税等が源泉徴収されます。月給の場合、社会保険料等を控除した後の給与額や扶養状況などをもとに、国税庁の源泉徴収税額表などで計算されます。
住民税
住民税は前年所得をもとに計算されるため、就職初年度と翌年で手取りが変わることがあります。給与所得者の特別徴収では一般に6月から翌年5月まで給与から引かれます。
初任給の手取りは人によって違う
健康保険、扶養状況、手当、住民税の有無などで控除額が変わるため、「額面○万円なら手取りは必ず○万円」と一律には言えません。実際の給与明細で確認するのが最も確実です。
あわせて確認:給与明細の見方、住民税はいつから引かれる?、給料から引かれる所得税、初任給の手取り
まとめ
初任給を受け取ったら、振込額だけでなく、何が引かれているかまで見てみましょう。毎月比べると、税金や社会保険料の変化も分かりやすくなります。