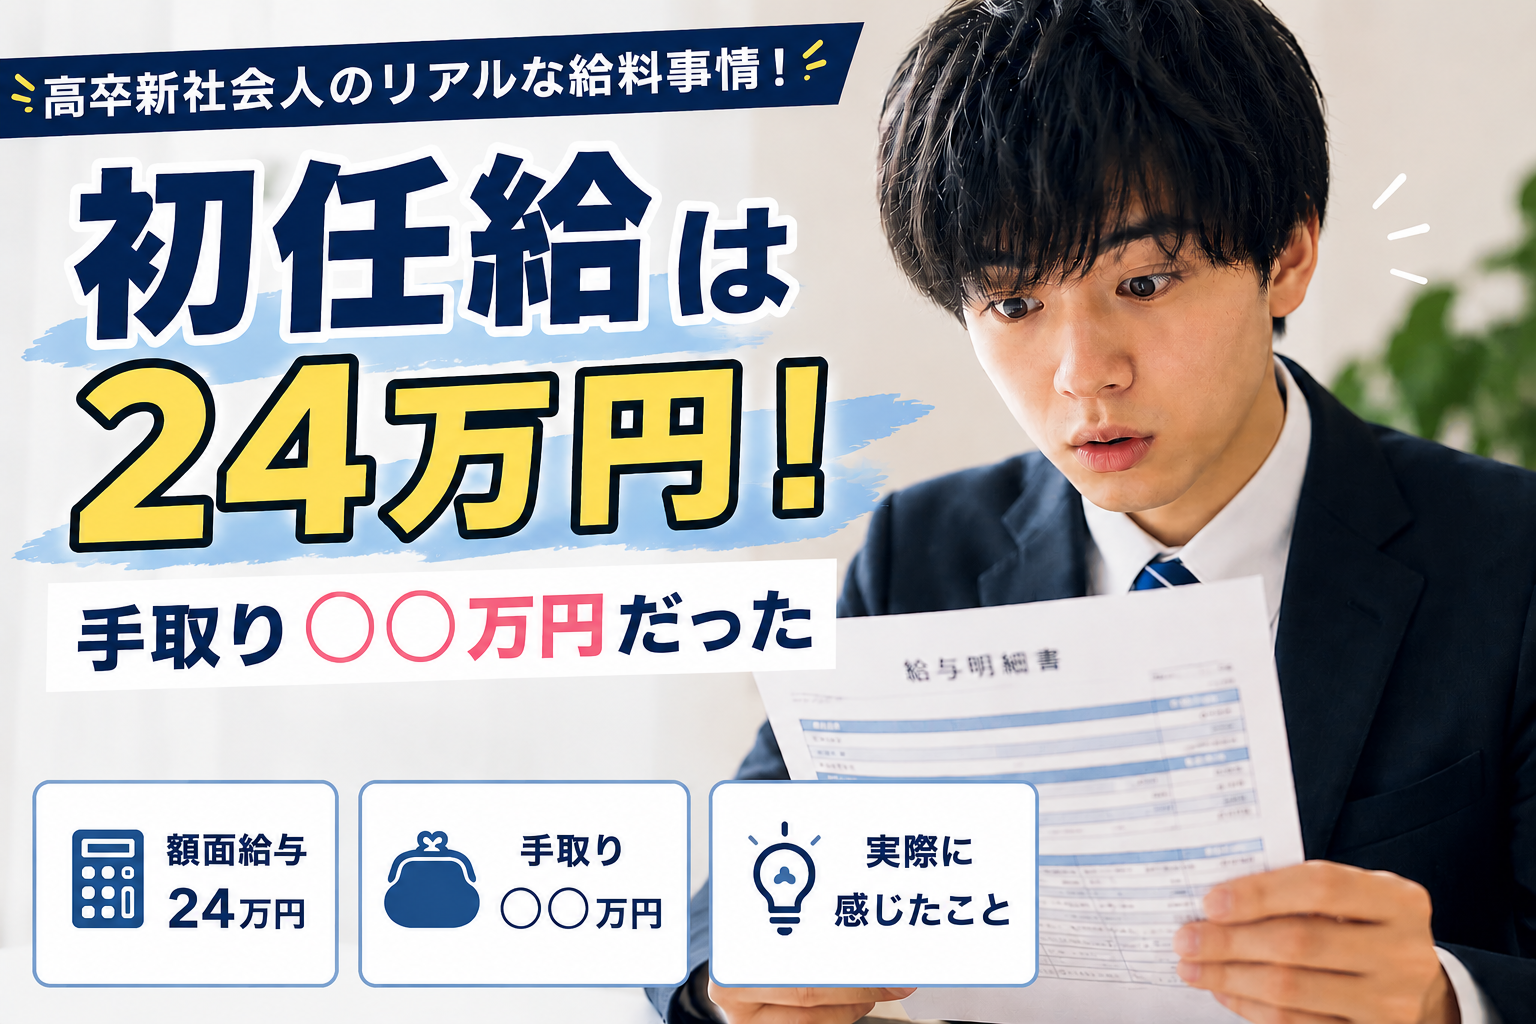
この記事は、運営者が高校卒業後に会社員として働き始め、初任給として額面約24万円を受け取ったときの実体験です。
実際の手取りは約20万円でした。ただし、手取り額は健康保険・厚生年金・雇用保険・所得税、住民税の有無、各種手当などで人によって変わります。「月給24万円なら必ず手取り20万円」という意味ではありません。
初任給で一番驚いたのは「額面と手取りが違う」こと
求人票で見ていた月給と、実際に口座へ振り込まれる金額は同じではありません。給与明細を見ると、社会保険料や税金などの控除がありました。
当時は「何が引かれているのか」がよく分からず、これが給与明細や税金を調べ始めるきっかけになりました。
手取りは人によって変わる
同じ額面給与でも、加入している健康保険、扶養状況、手当、住民税などで差引支給額は変わります。特に住民税は前年所得をもとに計算されるため、就職初年度と翌年で手取りが変わることがあります。
初任給をもらったら給与明細を残す
- 基本給・手当
- 勤怠・残業時間
- 社会保険料
- 所得税・住民税
- 差引支給額
最初は項目名が分からなくても、毎月比べると「何が増えた・減った」が見えてきます。
この実体験から学んだこと
生活費や貯金を考えるときは、求人票の額面ではなく実際の手取りを基準にすること。さらに、手取りだけを見るのではなく「なぜその金額になったか」を給与明細で確認することが大切だと感じました。
24万円から約20万円になったのはあくまで私の例
同じ額面24万円でも、保険料・税金・手当などが違えば手取りは変わります。一般的な仕組みを知りたい場合は、初任給の手取りと初任給から引かれるものも確認してください。
まとめ
私の場合、額面約24万円に対して手取りは約20万円でした。これは一例なので、初任給を受け取ったら自分の給与明細を確認し、支給と控除の内訳を見るところから始めてみてください。