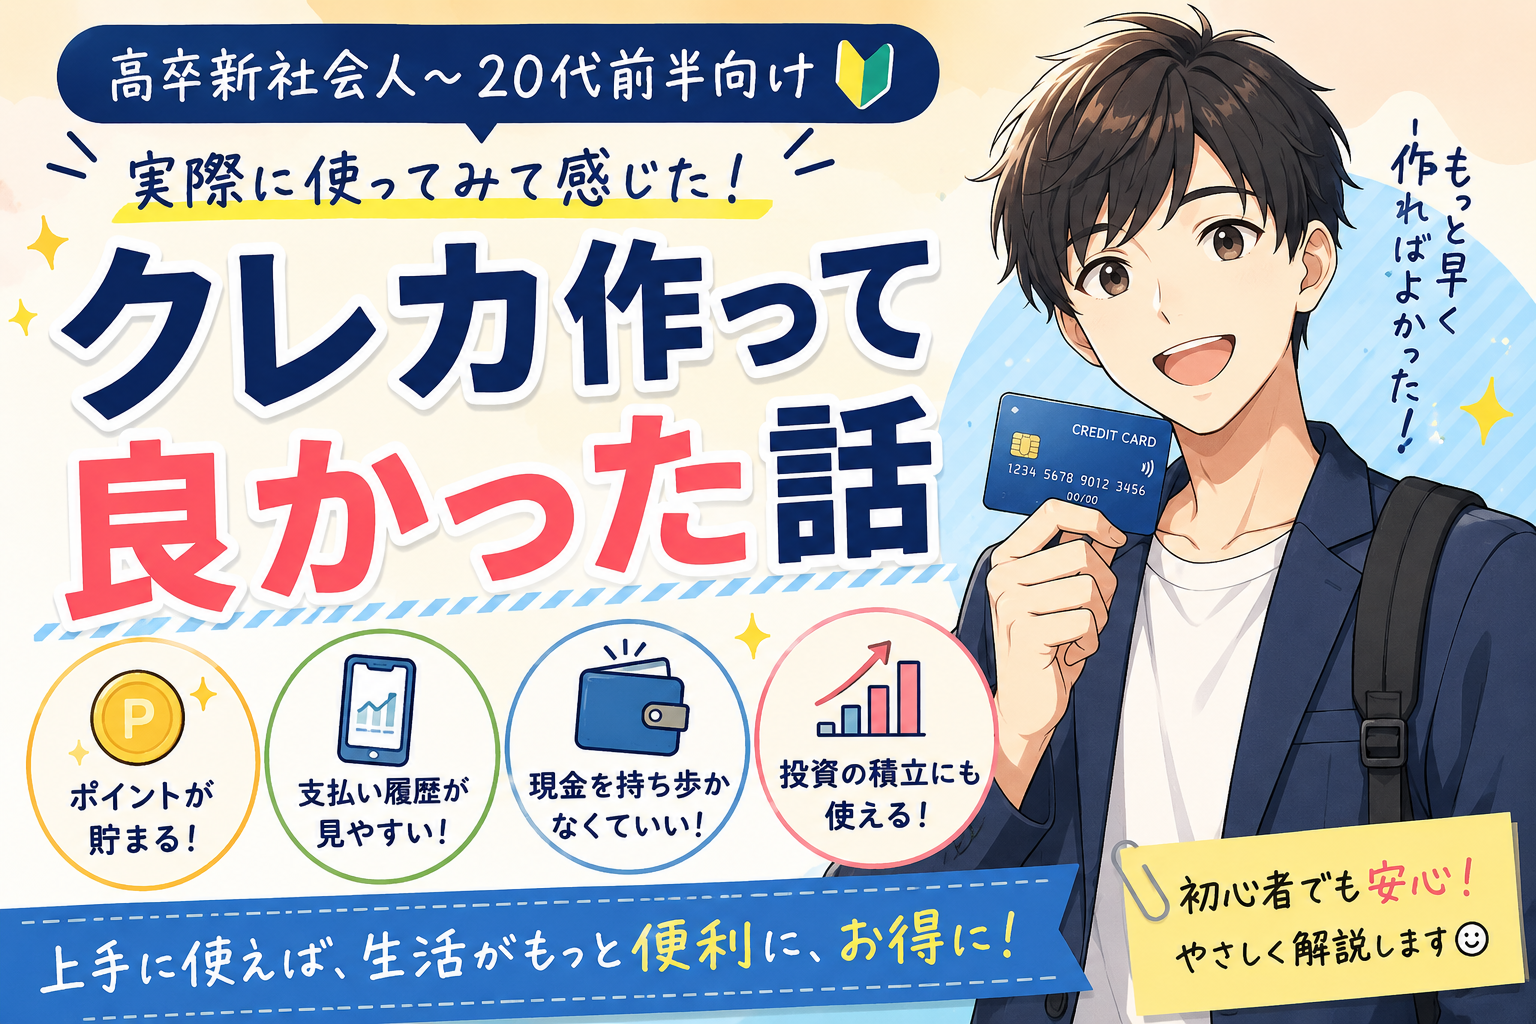
クレジットカードは、支払いをまとめたり利用履歴を残したりできる便利な道具ですが、「後で払うお金」だと理解して使うことが大切です。
クレジットカードの主なメリット
- 現金を持ち歩かず支払える
- 利用履歴を家計管理に使える
- ネット通販やサブスクの支払いに使いやすい
- カードによってはポイントや付帯サービスがある
一番の注意点は「口座残高=使えるお金」ではなくなること
カードで買い物をしても、その場では銀行残高が減りません。翌月などの引き落とし予定額を差し引いて、実際に自由に使えるお金を考える必要があります。
最初はカードを増やしすぎない
複数のカードを使うと請求日・利用額が分散し、合計支出が見えにくくなります。最初はメインカードを1枚に絞り、毎月明細を確認する習慣を作ると管理しやすくなります。
一括払い以外は支払総額を確認する
分割払いやリボ払いなどは手数料がかかる場合があります。月々の支払額だけでなく、手数料・支払総額・支払期間を確認してから利用してください。
利用通知・明細を使う
利用通知があるカードならオンにし、週1回または月1回は明細を確認します。身に覚えのない利用にも早く気づきやすくなります。
まとめ
クレジットカードは、家計管理ができれば便利です。「使った時点で支出として数える」「明細を見る」「支払方法を理解する」の3つを守って使いましょう。
関連記事:キャッシュレスの使いすぎ対策、家計簿の始め方