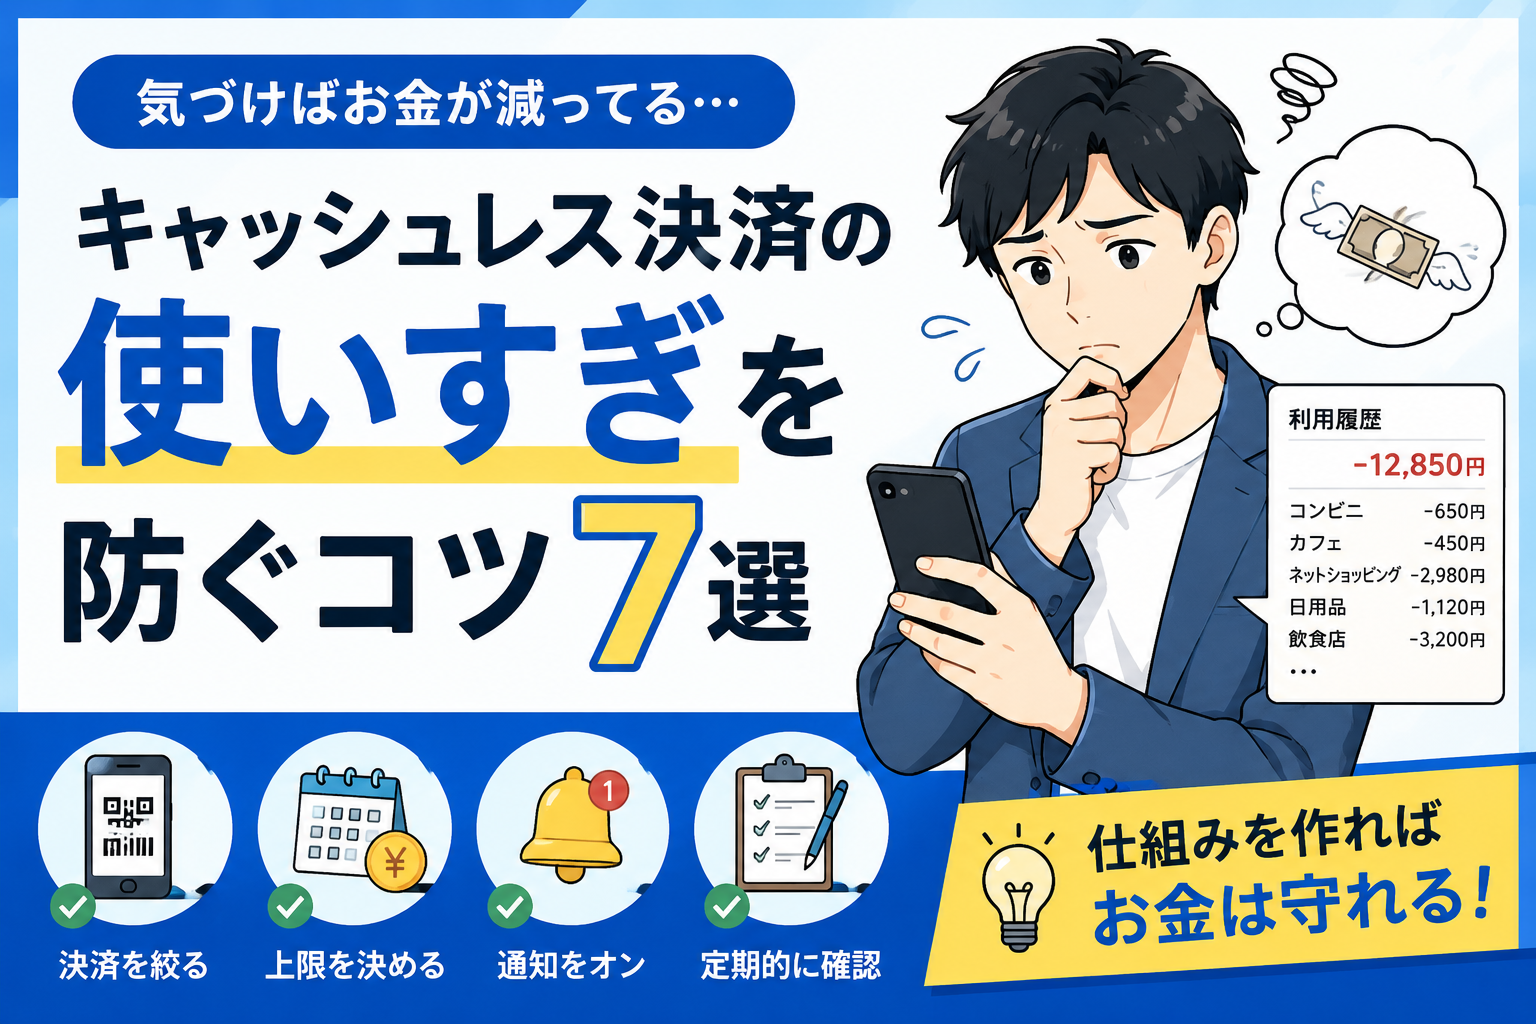
キャッシュレスの使いすぎは、「現金を使う」だけでなく、利用額をその日の支出として見える化すると防ぎやすくなります。
最初にやる3つ
- クレジットカード・QR決済を使う枚数を絞る
- 週1回、利用額を確認する
- 今月の自由費の上限を決める
なぜキャッシュレスは使いすぎやすい?
支払い時に現金が減らないため、残高の減少を実感しにくくなります。クレジットカードなら、使った日と口座から引き落とされる日もずれます。
1.決済手段を増やしすぎない
カード、QR決済、後払いサービスが複数あると、合計額を把握しにくくなります。メインを1〜2種類に絞るだけでも確認が楽になります。
2.利用通知をオンにする
カード会社や決済アプリに利用通知がある場合は活用します。使った直後に金額が見えると、不正利用への気づきにもつながります。
3.週1回、未確定分も含めて確認する
銀行残高だけではなく、まだ引き落とされていないカード利用額も確認します。「口座に残っている金額」ではなく、「支払い予定を引いたあとに残る金額」で考えます。
4.自由費の上限を決める
食費・日用品など必要な支出と、娯楽・外食・買い物などの自由費を分けます。自由費の上限が分かれば、決済方法がキャッシュレスでも使いすぎを判断できます。
5.後払いを「来月の問題」にしない
分割払いやリボ払いなどは、月々の支払いだけを見ると負担が小さく見えることがあります。手数料や支払総額、返済期間を確認し、内容を理解しないまま使わないことが大切です。
6.大きな買い物は一晩置く
決済が簡単だからこそ、予定外の高額な買い物はすぐ確定せず、翌日もう一度予算と必要性を確認します。
7.月末に利用明細を振り返る
使いすぎた月は「意志が弱かった」で終わらせず、どの店・サービス・時間帯で使っているかを見ます。繰り返す支出が見つかれば、次月の予算を調整できます。
まとめ
キャッシュレスは便利だからこそ、「使った瞬間に支出として数える」「週1回まとめて確認する」の2つを習慣にしましょう。